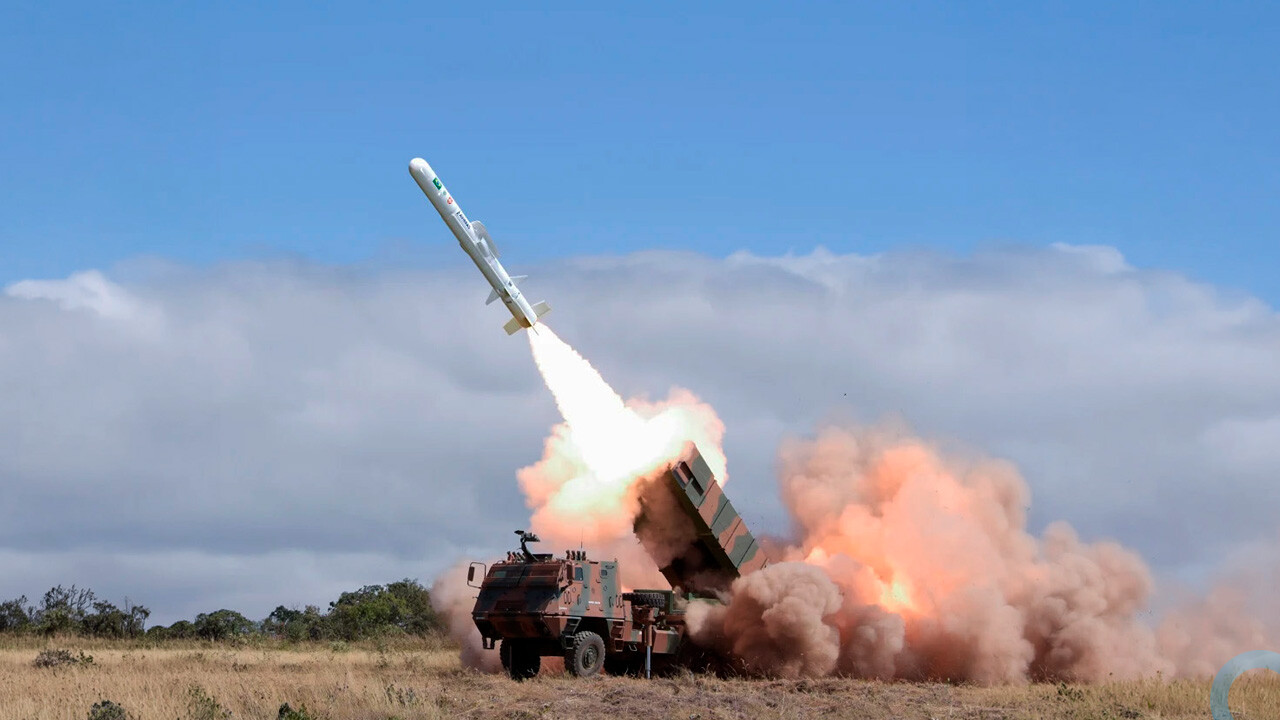
A aprovação da compra da controladora da Avibras pelos irmãos Joesley e Wesley Batista abre caminho para a recuperação financeira da fabricante brasileira de sistemas de defesa. A análise concorrencial, entretanto, não responde às questões sobre governança, soberania tecnológica e preservação de capacidades militares críticas.
Ricardo Fan – DefesaNet
…
(RDN) A Superintendência-Geral do Conselho Administrativo de Defesa Econômica (Cade) aprovou, sem restrições, a aquisição da Nova AVB S.A., controladora integral da Avibras Aeroco Indústria Aeroespacial, pela Globe Investimentos S.A., veículo de investimentos ligado aos irmãos Joesley e Wesley Batista.
A decisão representa um avanço decisivo para a conclusão da operação, mas ainda está sujeita ao prazo regulamentar para eventual recurso de terceiros interessados ou avocação pelo Tribunal Administrativo do Cade. Se isso não ocorrer no período de 15 dias contado da publicação da decisão, o parecer da Superintendência-Geral adquirirá caráter terminativo e a operação estará definitivamente aprovada pelo órgão antitruste.
O Cade considerou a transação uma “substituição de agente econômico”. Como o grupo comprador não possuía atuação anterior relevante nos setores de defesa e aeroespacial, a área técnica concluiu que não existe sobreposição horizontal, integração vertical ou aumento significativo da concentração de mercado.
Do ponto de vista estritamente concorrencial, a conclusão é previsível e tecnicamente coerente. A Globe não está incorporando a Avibras a outro fabricante brasileiro de foguetes, mísseis ou sistemas de artilharia. Também não controla, até o momento, uma cadeia de fornecedores capaz de restringir o acesso de concorrentes a componentes, insumos ou canais de comercialização.
Entretanto, a inexistência de risco concorrencial não significa ausência de risco estratégico.
…
A operação envolve mais do que uma mudança societária
A Globe Investimentos deverá adquirir a totalidade das ações da Nova AVB, holding que controla a Avibras Aeroco. A estrutura precisa ser compreendida porque a operação não corresponde simplesmente à compra direta da antiga Avibras Indústria Aeroespacial, que permanece envolvida em seu processo de recuperação judicial.
A Avibras Aeroco passou a concentrar a operação industrial e os ativos vinculados à retomada produtiva. O fundo Brasil Crédito, vendedor da Nova AVB, havia assumido o controle da estrutura empresarial criada durante a reorganização da companhia.
A aquisição também não está sendo realizada diretamente pela JBS ou formalmente pela J&F, conglomerado que reúne negócios nos setores de alimentos, energia, celulose, mineração e serviços financeiros. O comprador é a Globe Investimentos, empresa utilizada como veículo de investimentos da família Batista.
Essa distinção não elimina a capacidade financeira associada aos controladores, mas é relevante para a análise da governança futura. Em uma empresa de defesa, a identificação da cadeia de comando societário, das fontes de capital, dos responsáveis pelas decisões e dos compromissos assumidos com o Estado não pode ser tratada como detalhe burocrático.
Os valores da transação permanecem sob sigilo. Também não foram divulgados publicamente, em detalhes, o programa de investimentos, as metas de produção, a composição futura da administração, os compromissos com pesquisa e desenvolvimento ou as garantias de preservação dos programas estratégicos.
…
Uma empresa que não pode ser avaliada como ativo convencional
Fundada em 1961 por engenheiros formados pelo Instituto Tecnológico de Aeronáutica (ITA), a Avibras tornou-se uma das principais referências da Base Industrial de Defesa brasileira. A companhia acumulou conhecimento em propulsão, integração de sistemas, foguetes, mísseis, viaturas especiais, sistemas de artilharia e soluções aeroespaciais.
O sistema ASTROS constitui seu produto mais conhecido e uma das poucas plataformas militares brasileiras que alcançaram presença internacional relevante. Sua importância, porém, não está restrita ao equipamento final. Ela envolve décadas de engenharia, conhecimento sobre propulsão sólida, balística, integração eletrônica, comando e controle, fabricação de munições e adaptação de sistemas para diferentes requisitos operacionais.
Essas capacidades não podem ser reconstruídas rapidamente caso sejam perdidas. Instalações podem ser recuperadas e máquinas podem ser substituídas, mas equipes especializadas, conhecimento acumulado e relações técnicas com as Forças Armadas exigem continuidade.
A crise iniciada antes da recuperação judicial de 2022 interrompeu projetos, afastou profissionais e comprometeu a confiança de trabalhadores, fornecedores e clientes. A paralisação prolongada e a greve motivada por atrasos salariais expuseram a fragilidade de uma companhia estratégica dependente de ciclos irregulares de encomendas públicas e exportações.
A retomada das atividades em maio de 2026, após uma capitalização de aproximadamente R$ 300 milhões, representou um primeiro passo para a reconstrução da capacidade produtiva. A participação de Joesley Batista entre os investidores dessa capitalização indicava que a aproximação com a companhia precedia o acordo para aquisição do controle.
O ingresso de um controlador com maior capacidade financeira pode oferecer à Avibras aquilo que lhe faltou nos últimos anos: capital de giro, estabilidade, capacidade de negociação com credores, recomposição da cadeia de fornecedores e fôlego para disputar contratos internacionais.
Capital, entretanto, é condição necessária, mas não suficiente.
…
O que o Cade analisou — e o que permaneceu fora do processo
O Cade tem competência para proteger a concorrência e impedir abusos de poder econômico. Sua análise procura determinar se uma fusão ou aquisição reduz a competição, cria posição dominante ou permite práticas capazes de prejudicar consumidores e concorrentes.
Não compete ao órgão avaliar doutrina militar, segurança de informações classificadas, continuidade de programas de defesa ou preservação de conhecimentos tecnológicos sensíveis. Também não cabe ao Cade determinar se o novo controlador possui um plano industrial compatível com as necessidades estratégicas das Forças Armadas.
Por essa razão, a aprovação da operação não deve ser apresentada como uma certificação ampla de segurança, conveniência ou interesse nacional. O Cade concluiu que a transação não produz risco concorrencial relevante. Não concluiu que todos os riscos estratégicos foram examinados.
A Avibras integra um setor no qual as decisões empresariais produzem consequências que ultrapassam acionistas, trabalhadores e credores. Uma interrupção de produção pode comprometer estoques militares, contratos de exportação, suporte logístico, disponibilidade de munições e o desenvolvimento de futuras capacidades de dissuasão.
A questão central, portanto, não é se a Globe pode comprar a empresa sob a legislação concorrencial. A pergunta é quais mecanismos serão utilizados pelo Estado brasileiro para acompanhar o novo controlador, proteger tecnologias sensíveis e garantir continuidade industrial.
…
Salvação financeira ou nova dependência?
O principal argumento favorável à aquisição está na capacidade de recuperação empresarial demonstrada pelo grupo ligado aos irmãos Batista. A Avibras não sobreviverá apenas por sua relevância histórica ou tecnológica. Ela precisa de recursos, gestão, contratos, acesso ao mercado internacional e disciplina financeira.
A entrada de capital privado brasileiro preserva, ao menos inicialmente, o controle nacional da companhia e afasta a possibilidade imediata de aquisição por um grupo estrangeiro. Também pode permitir a reconstrução da credibilidade junto a clientes internacionais, muitos dos quais exigem garantias de entrega, financiamento e suporte logístico de longo prazo.
Uma Avibras capitalizada poderá retomar programas interrompidos, recuperar engenheiros, desenvolver novas munições, atualizar a família ASTROS e ampliar sua atuação em segmentos como mísseis, defesa antiaérea, veículos especiais e tecnologias espaciais.
O contraponto está na ausência de informações públicas suficientes sobre a estratégia industrial do comprador. A capacidade financeira do novo controlador não garante, por si mesma, prioridade para os programas militares brasileiros, investimentos constantes em pesquisa ou manutenção das equipes técnicas.
Também será necessário observar se a Avibras funcionará como uma empresa industrial autônoma ou se será gradualmente integrada à lógica financeira e política de um conglomerado diversificado. Empresas de defesa trabalham com ciclos longos, margens variáveis, restrições de exportação e dependência de decisões governamentais. São características diferentes das encontradas nos mercados de alimentos, energia ou mineração.
Existe ainda o risco de que a recuperação fique excessivamente vinculada a encomendas emergenciais do governo. A utilização de recursos públicos pode ser necessária para preservar capacidades críticas, mas deve estar associada a metas industriais, entregas verificáveis, mecanismos de governança e contrapartidas tecnológicas.
Defender a continuidade da Avibras não significa aceitar qualquer modelo de recuperação. Da mesma forma, criticar a falta de transparência não significa rejeitar a entrada de capital privado. O debate precisa concentrar-se nos compromissos concretos assumidos pelo novo controlador.
…
O papel do Ministério da Defesa e das Forças Armadas
A conclusão da operação deverá aumentar a responsabilidade do Ministério da Defesa e dos comandos militares. O acompanhamento não pode restringir-se à observação passiva do processo societário.
Será necessário esclarecer quais ativos e tecnologias estão efetivamente sob controle da Avibras Aeroco, quais programas permanecem ativos, quais encomendas sustentam a retomada produtiva e quais compromissos foram assumidos para preservar as instalações e as equipes de engenharia.
O Estado também precisará avaliar a segurança da cadeia de suprimentos, a proteção das informações vinculadas aos sistemas militares, a manutenção da capacidade de suporte aos equipamentos existentes e as condições para exportações futuras.
Uma política industrial de defesa não pode depender apenas de intervenções emergenciais quando uma empresa entra em crise. Ela exige previsibilidade orçamentária, contratos plurianuais, planejamento de demanda e mecanismos capazes de manter conhecimentos críticos durante os períodos de menor produção.
A experiência da Avibras demonstra que uma empresa pode possuir tecnologia competitiva, produtos reconhecidos internacionalmente e importância estratégica, mas ainda assim ser levada à insolvência pela combinação de má gestão, descontinuidade de encomendas, dificuldades de exportação e ausência de uma política de Estado consistente.
…
Capacidades reais determinarão o sucesso da operação
O êxito da aquisição não será medido pela assinatura do contrato ou pela mudança do controle societário. Ele dependerá da capacidade de transformar capital financeiro em capacidade industrial efetiva.
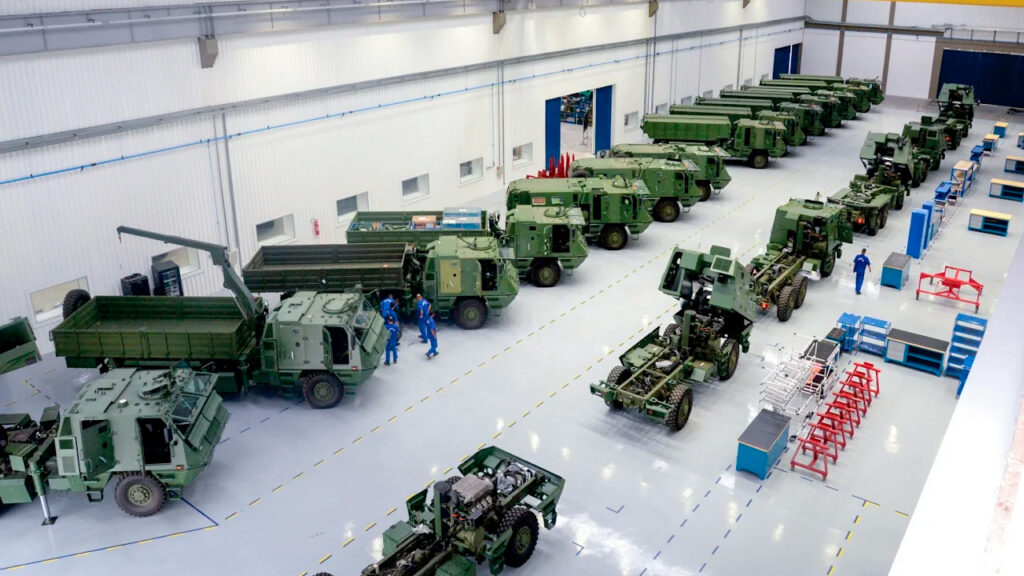
Os indicadores concretos serão a retomada regular das linhas de produção, o pagamento dos compromissos trabalhistas, a reintegração de profissionais especializados, a recomposição dos fornecedores, a entrega dos sistemas contratados e o avanço dos projetos tecnológicos.
Também será necessário verificar se a companhia conseguirá reconstruir sua presença internacional. O mercado global de foguetes, artilharia e mísseis tornou-se mais competitivo após os conflitos recentes, com aumento da demanda e aceleração dos investimentos em munições de longo alcance.
Esse cenário oferece oportunidades, mas também impõe obstáculos. Fabricantes norte-americanos, europeus, israelenses, turcos, chineses, sul-coreanos e sul-africanos disputam contratos com forte apoio diplomático, crédito à exportação e garantias governamentais.
A Avibras dificilmente recuperará espaço apenas com seus produtos históricos. Precisará demonstrar capacidade de entrega, atualizar sistemas, integrar sensores e redes de comando, oferecer financiamento e garantir suporte durante todo o ciclo de vida dos equipamentos.
…
Uma aprovação que encerra uma etapa, não o debate
A decisão da Superintendência-Geral do Cade remove um obstáculo importante para a transferência de controle da Nova AVB. Sob o critério concorrencial, a aquisição não reduz a competição porque representa a entrada de um novo agente no setor.
Essa conclusão, porém, encerra apenas uma etapa administrativa. As questões mais importantes permanecem abertas.
A Avibras continuará no Brasil? Suas equipes serão recompostas? Os projetos estratégicos receberão financiamento? A propriedade intelectual será protegida? Haverá compromissos de longo prazo com as Forças Armadas? O Ministério da Defesa terá capacidade para acompanhar as decisões do novo controlador?
O ingresso dos irmãos Batista pode representar a oportunidade mais concreta de recuperação da Avibras desde o início de sua crise. Pode também criar uma nova forma de dependência, agora vinculada à estratégia de um grande grupo econômico privado.
A diferença entre esses dois caminhos não será determinada pelo parecer do Cade, mas pela qualidade da governança, pelo volume e pela continuidade dos investimentos, pela fiscalização do Estado e pela existência de uma política efetiva para a Base Industrial de Defesa.
A soberania não é preservada apenas pela nacionalidade formal do controlador. Ela depende da capacidade de projetar, fabricar, manter, aprimorar e empregar sistemas estratégicos sem submissão permanente a interesses externos ou a decisões empresariais desconectadas das necessidades nacionais.
A aprovação concorrencial abre o caminho. A preservação da Avibras como instrumento de poder nacional dependerá do que vier depois.
Soberania exige capacidade, continuidade e coerência.
…
Referências consultadas:
…
Artigos relacionados: