Da concorrência com a manufatura alemã à negociação sobre automóveis e à cautela com robôs humanoides, três acontecimentos expõem a força da escala produtiva chinesa e o desafio de convertê-la em demanda sustentável.
Por Redação DefesaNet
…
A expansão industrial da China deixou de pressionar apenas setores de produção de baixo custo. Um estudo divulgado pelo Banco Central Europeu (BCE) em setembro de 2026 mostra que as exportações chinesas se tornaram mais semelhantes às de países europeus, sobretudo em máquinas e equipamentos de transporte.
A sobreposição é particularmente relevante para a Alemanha, cuja economia depende da capacidade de vender automóveis, bens de capital e tecnologia industrial. O dado revela uma mudança estratégica: a China passou a disputar mercados que, por décadas, sustentaram a posição internacional da indústria alemã.
Essa concorrência ajuda a explicar a tensão entre Pequim e Bruxelas sobre o acesso ao mercado automotivo. Ela também dá contexto à decisão, relatada pela Reuters, de reguladores chineses examinarem com mais rigor empresas de robôs humanoides interessadas em abrir capital. Os três episódios mostram dimensões distintas de uma mesma questão: capacidade de produção, acesso a compradores e comprovação de que a demanda pode sustentar a expansão.
…
A concorrência alcança a especialização alemã
O estudo do BCE identifica uma aproximação entre a composição das exportações chinesas e europeias entre 2019 e 2025. Máquinas e equipamentos de transporte respondem por parcela importante dessa convergência. O efeito é mais sensível na Alemanha porque esses setores ocupam lugar central em sua estrutura produtiva e em suas vendas externas. A disputa, portanto, não se limita ao preço de produtos finais: alcança fornecedores, componentes, equipamentos industriais e mercados de terceiros países.
Há uma segunda pressão. As exportações da União Europeia para a China caíram em relação a 2019, com retração especialmente pronunciada no caso alemão. O BCE observa que a indústria chinesa se tornou mais capaz de fornecer bens antes importados, mas também aponta outros fatores possíveis, como mudanças na composição da demanda e a fraqueza recente do consumo e do investimento chineses. A redução das vendas europeias não pode, por isso, ser atribuída integralmente à substituição por fabricantes locais.
A diferença importa para a resposta europeia. Se o problema fosse exclusivamente o preço das importações, tarifas poderiam ocupar o centro da política industrial. Quando a competição envolve capacidade tecnológica, escala de produção e fornecedores integrados, proteger o mercado interno oferece apenas parte da resposta. A manutenção da competitividade exige investimento, inovação e cadeias capazes de produzir em volume.
…
Acesso ao mercado é parte da disputa industrial
Em conversas realizadas em 21 de setembro com representantes das indústrias automotivas europeia e alemã, o ministro do Comércio da China, Wang Wentao, defendeu a manutenção da abertura dos mercados e uma solução negociada para as divergências comerciais. Pequim busca preservar as condições de entrada de suas montadoras na Europa. Para as fabricantes alemãs, a China continua sendo um mercado e um espaço de produção relevantes. Essa interdependência explica por que as associações do setor defendem o diálogo mesmo diante da intensificação da concorrência.
A posição chinesa, contudo, precisa ser lida no contexto das medidas europeias. A Comissão Europeia concluiu uma investigação sobre subsídios a veículos elétricos produzidos na China e impôs tarifas compensatórias. Bruxelas mantém aberta a possibilidade de acordos alternativos, sujeitos a critérios legais. O conflito não se resume, assim, a uma escolha entre comércio aberto e mercado fechado. Trata-se também de definir em quais condições empresas apoiadas por políticas industriais distintas podem competir.
Para a Alemanha, o cálculo é delicado. Restrições amplas podem atingir a relação comercial de suas montadoras com a China; ausência de resposta às pressões competitivas pode acelerar a perda de espaço de fornecedores e fábricas europeias. A negociação sobre automóveis concentra esse dilema porque envolve, simultaneamente, emprego industrial, investimento, tecnologia e acesso ao consumidor.
…
Robôs humanoides: capacidade anunciada e demanda real
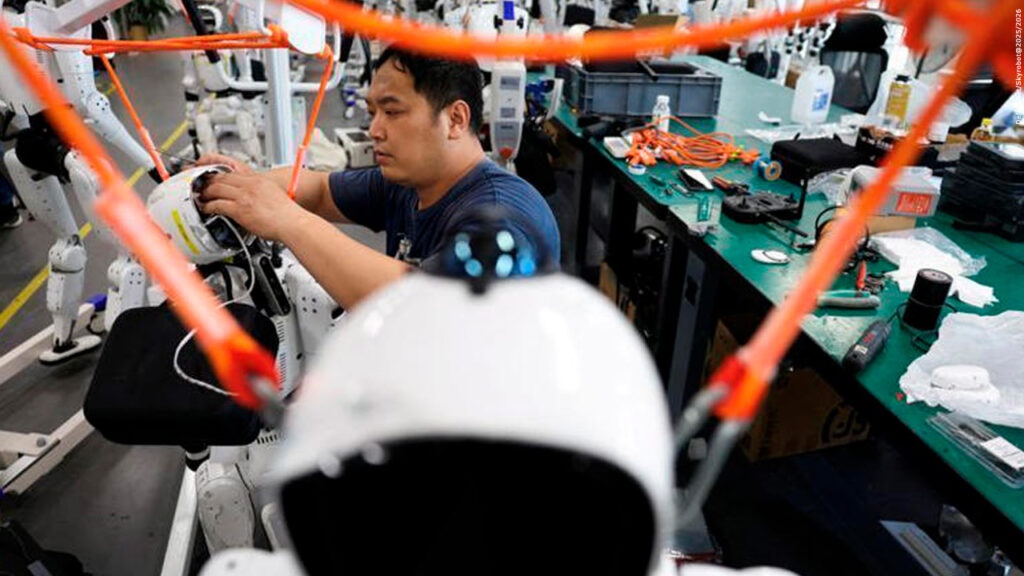
O avanço chinês na robótica acrescenta uma dimensão tecnológica ao quadro, mas também exige uma distinção entre demonstração técnica e adoção comercial. Segundo reportagem da Reuters publicada em 21 de setembro, reguladores chineses passaram a retardar informalmente algumas ofertas de ações de empresas de robôs humanoides. O escrutínio recai sobre avaliações elevadas e receitas associadas a projetos apoiados por governos locais, cuja continuidade como demanda comercial independente ainda é questionada. A reportagem não identificou uma proibição formal de abertura de capital para o setor.
Os centros de coleta de dados para treinamento de robôs ilustram a diferença. Eles podem gerar encomendas e contribuir para o desenvolvimento tecnológico. Essas vendas, porém, não demonstram por si sós que fábricas ou outros clientes comprarão equipamentos em escala, repetirão pedidos e pagarão preços suficientes para sustentar os fabricantes. Também não invalidam o investimento inicial: tecnologias industriais frequentemente dependem de financiamento antes de atingir aplicações amplas. O ponto decisivo é saber quando o aprendizado financiado se transforma em produtividade e receita recorrente.
A cautela regulatória não indica retirada da prioridade atribuída por Pequim à robótica. Indica que o Estado chinês também precisa administrar o risco de capital excessivo concentrado em empresas cujos produtos ainda não provaram utilidade econômica compatível com suas avaliações. Nesse setor, capacidade anunciada, desempenho técnico e operação comercial permanecem medidas diferentes de sucesso.
…
Escala não assegura liderança permanente
A principal evidência da força chinesa é concreta: sua indústria ganhou condições de competir com a especialização europeia em segmentos de maior valor agregado. O caso alemão demonstra que investimento continuado, fornecedores articulados e escala podem alterar posições estabelecidas no comércio internacional. Ao mesmo tempo, o BCE registra que empresas europeias preservaram ou ampliaram participação no mercado dos Estados Unidos em setores de maior valor agregado. A concorrência é intensa, mas seus resultados variam conforme produto e destino.
O contraponto aparece também na robótica. Multiplicar fabricantes e atrair financiamento acelera experimentação, mas pode produzir excesso de capacidade antes que exista um mercado correspondente. A escala é uma vantagem quando reduz custos, melhora produtos e atende compradores reais. Torna-se uma vulnerabilidade quando avaliações financeiras passam a depender mais de expectativas e encomendas induzidas por políticas públicas do que de uso comprovado.
…
A medida estratégica da expansão
No médio prazo, a disputa entre China e Europa será definida tanto nas fábricas quanto nas condições de venda de seus produtos. Para Pequim, produzir em escala terá maior valor estratégico se suas empresas mantiverem acesso a mercados externos e converterem novas tecnologias em aplicações economicamente viáveis. Para a Europa, preservar capacidade industrial exigirá responder à concorrência sem perder as relações comerciais e os segmentos em que ainda possui vantagens.
As três notícias apontam, em conjunto, para uma medida mais rigorosa do poder industrial. Investimento cria capacidade; capacidade permite disputar mercados; somente vendas sustentáveis financiam a geração seguinte de produtos, fornecedores e tecnologia. A China já demonstrou força nas duas primeiras etapas em setores decisivos para a indústria alemã. Na robótica humanoide, a terceira ainda está sendo testada. É nessa passagem da escala para a demanda comprovada que se definirá a durabilidade de sua expansão.
…